1. Startseite
  2. /
  3. Bibliothek
  4. /
  5. Altersvorsorgereformgesetz: Riester geht –...
Riester steht auf einem Liegestuhl am Strand mit einem
/ Fachartikel

Altersvorsorgereformgesetz: Riester geht – das Altersvorsorgedepot kommt

Stand: 13. Oktober 2026

Was ändert sich bei der privaten Altersvorsorge ab 2027?

Zum 01.01.2027 wird die geförderte private Altersvorsorge neu ausgerichtet. Ziel ist es, die Produkte renditestärker, einfacher, flexibler und kostengünstiger zu gestalten.

Wesentliche Inhalte

Künftig wird es neben Produkten mit garantierten Leistungen auch Altersvorsorgedepots ohne Garantie geben. Die Anbieter müssen ein kostengünstiges Standarddepot anbieten, das online abgeschlossen werden kann. Neben der lebenslangen Verrentung werden auch Auszahlpläne als Auszahlungsoption möglich sein. Die Förderung wird vereinfacht und der Kreis der Förderberechtigten erweitert. Zulagen bleiben erhalten, werden künftig aber von der Höhe des gezahlten Beitrags abhängen. Bestehende Riesterverträge genießen Bestandsschutz und sind von den Änderungen nicht automatisch betroffen.


Altersvorsorgedepot

Mit einem Altersvorsorgedepot kann ab 2027 chancenorientierter für das Alter vorgesorgt werden. Es arbeitet ohne Beitragsgarantie. Für die Anlage der Beiträge können Investmentfonds und ETF (Exchange Traded Funds) genutzt werden. Die Fondsauswahl ist auf die Risikoklassen 1 bis 5, also von sehr niedrig bis hoch, beschränkt. Zusätzlich können bestimmte Fonds genutzt werden, die in Alternative Investments und Infrastrukturprojekte investieren. Auch Anlagen in Anleihen von EU-Staaten, deutschen Ländern oder Gemeinden sind möglich.

Für sicherheitsorientierte Sparer sind Garantieprodukte vorgesehen, die zum vereinbarten Versorgungsstart 80 % oder 100 % der Beitragssumme garantieren.

Die Anbieter sind verpflichtet, ein kostengünstiges Standardprodukt mit eingeschränkter Flexibilität anzubieten. Die Effektivkosten dürfen maximal 1 % im Jahr betragen. Zur Vereinfachung wird die Auswahl auf zwei Fonds beschränkt und es erfolgt eine automatische Risikoreduzierung zum Ende der Ansparphase. Das Standardprodukt sieht die Möglichkeit zum einfachen und kostengünstigen digitalen Vertragsabschluss vor. Zusätzlich zu privatwirtschaftlichen Angeboten soll ein „staatliches Standardprodukt“ von einem öffentlichen Träger angeboten werden. Aktuell ist völlig unklar, welche Institution dieses Produkt anbieten bzw. verwalten soll und wann es an den Start gehen wird.

Die Leistungsphase wird flexibler ausgestaltet. Neben der lebenslangen Verrentung wird auch eine Auszahlung in Raten (mindestens bis zum Alter 85) möglich sein.


Neue Zulagenförderung

Die Reform sieht darüber hinaus eine neue Zulagenförderung vor. Künftig sind auch Selbstständige und Freiberufler förderberechtigt. Gleichzeitig werden die bisherigen festen Zulagenbeträge durch beitragsabhängige Zulagen ersetzt. Die Förderung orientiert sich damit nicht mehr am rentenversicherungspflichtigen Einkommen, sondern ausschließlich an den tatsächlich geleisteten Eigenbeiträgen.

Für jeden eingezahlten Euro gibt es künftig zunächst 50 Cent Zulage, und zwar bis zu einer Einzahlung von 360 EUR pro Jahr. Für darüberhinausgehende Beiträge sind 25 Cent Zulage je eingezahltem Euro vorgesehen, maximal bis zu einem Eigenbeitrag von 1.800 EUR jährlich.

Damit sind Eigenbeiträge bis 1.800 EUR pro Jahr förderfähig. Die maximale Grundzulage beträgt 540 EUR. Der Mindesteigenbeitrag liegt bei 120 EUR.

Zusätzlich erhält ein Elternteil für jedes kindergeldfähige Kind bis zu einem Eigenbeitrag von 300 EUR im Jahr eine Kinderzulage von einem Euro je gezahlten Euro Beitrag.

Junge Menschen unter 25 Jahren erhalten einmalig einen Berufseinsteigerbonus von 200 EUR.

Im Rahmen der Günstigerprüfung kann weiterhin der Sonderausgabenabzug zum Tragen kommen.


Bestehende Riesterverträge

Für bereits bestehende Riester-Verträge ändert sich grundsätzlich nichts. Sie werden unverändert – auch mit der bisherigen Fördersystematik – fortgeführt.

Es besteht jedoch die Möglichkeit auf die neuen Produkte und/oder die neue Förderung umzustellen. Hierbei kann es jedoch Fallstricke geben und es sollte im Vorfeld die Vorteilhaftigkeit geprüft werden. Gerade bei Familien mit Kindern und einem niedrigen rentenversicherungspflichtigen Einkommen bleibt die „alte“ Riester‑Förderung oftmals vorteilhaft. Wer sich höhere Eigenbeiträge leisten kann, dürfte mit der neuen Förderung besser „fahren“.

Beispiel
Frau Müller, verheiratet, 2 Kinder (nach 2008 geboren),
Jahreseinkommen 24.000 EUR

„alte“ Förderung „neue“ Förderung
Eigenbeitrag 185,00 EUR 185,00 EUR
Grundzulage 175,00 EUR 92,50 EUR
Kinderzulage 600,00 EUR 370,00 EUR
Zulagen gesamt 775,00 EUR 462,50 EUR
Sparbeitrag gesamt 960,00 EUR 647,50 EUR
Förderquote 80,73 % 71,43 %


Ist die neue Förderung höher als die bisherige Riesterförderung kann der bestehende Vertrag für die Zukunft auf das neue System umgestellt werden. Hierbei bleibt der Riester-Vertrag unverändert bestehen und wird zukünftig nach der neuen Systematik gefördert.

Es besteht auch die Möglichkeit, das im bisherigen Riester-Vertrag vorhandene Kapital – förderunschädlich – auf ein neues Altersvorsorgedepot zu übertragen. Damit erfolgt die Förderung zukünftig nach der neuen Systematik. Hierbei können durch den Abschluss des neuen Vertrags Kosten entstehen. Im Vorfeld sollte geprüft werden, ob durch diesen Schritt gegebenenfalls hohe Rechnungszinsen oder ein hohes Garantieniveau aufgegeben werden.

Wichtig:

Alte und neue Förderung können nicht gemeinsam in Anspruch genommen werden. Wird zum Beispiel mit dem bisherigen Riester-Vertrag der Förderrahmen von 1.800 EUR nicht ausgeschöpft und wird für den noch möglichen Beitrag ein Altersvorsorgedepot eröffnet, wird der bestehende Riester-Vertrag automatisch auf die neue Förderung umgestellt. Dies gilt im Übrigen auch bei steuerlich gemeinsam veranlagten Ehegatten, sobald ein Ehegatte die neue Förderung nutzt.


Eine eingehende Beratung über den Umgang mit einem bestehenden Riester-Vertrag ist also notwendig. Es sollten keine vorschnellen Entscheidungen getroffen werden. Eine vorgenommene Umstellung der Fördersystematik sowie ein Produktwechsel sind unwiderruflich.


Steuerliche Behandlung

Die Erträge aus dem Altersvorsorgedepot sind in der Ansparphase nicht zu versteuern. Es fallen keine Steuern durch eine Vorabpauschale oder bei Fondswechseln an. Dafür entfällt die bei freien Depots anwendbare Teilfreistellung von Erträgen. Steuern sind erst in der Auszahlphase fällig.

Durch das Altersvorsorgereformgesetz wurden keine Änderungen an den steuerlichen Grundlagen für Leistungen aus Altersvorsorgevermögen vorgenommen. Es sind weitere Verwaltungsanweisungen zur praktischen Anwendung und Auslegung einzelner steuerlicher Vorschriften zu erwarten. Wir gehen davon aus, dass die schon für die bisherigen Riester-Verträge anzuwendenden Regelungen auch weiterhin Bestand haben werden.

Auszahlungen, die auf durch Zulagen oder Sonderausgabenabzug geförderten Beträgen beruhen, werden voll nachgelagert versteuert. Es spielt keine Rolle, ob die Auszahlung in Form einer Rente oder als Auszahlplanrate erfolgt. Eine Kapitalauszahlung oberhalb von 30 % des zum Versorgungsstart angesammelten Betrags ist förderschädlich. Das heißt, dass in diesem Fall alle gewährten Zulagen und Steuervorteile zurückgezahlt werden müssen.

Die Zulagenförderung bzw. der Sonderausgabenabzug sind auf Eigenbeiträge bis maximal 1.800 EUR p.a. begrenzt.

Pro Altersvorsorgedepot können jährlich allerdings bis zu 6.840 EUR eingezahlt werden. Zwei Verträge können nebeneinander bestehen, sodass sich der mögliche Einzahlungsbetrag auf 13.680 EUR verdoppelt. Zulagen werden dabei nicht berücksichtigt und kommen noch „on top“.

Leistungen, die aus nicht geförderten Beiträgen stammen, beispielsweise aus Einzahlungen oberhalb des staatlich geförderten Höchstbetrags von 1.800 EUR jährlich, unterliegen besonderen steuerlichen Regelungen:

  • Bei einer lebenslangen Rentenzahlung wird grundsätzlich nur der gesetzlich festgelegte Ertragsanteil besteuert.
  • Bei Auszahlungen im Rahmen eines Auszahlplans oder einer Kapitalauszahlung ist grundsätzlich nur der auf die ungeförderten Beiträge entfallende Ertrag steuerpflichtig. Erfolgt die Auszahlung nach Vollendung des 62. Lebensjahres und nach einer Vertragslaufzeit von mindestens zwölf Jahren, muss lediglich die Hälfte dieses Ertrags mit dem persönlichen Einkommensteuersatz versteuert werden.


Wen betrifft das Altersvorsorgereformgesetz?

Alle rentenversicherungspflichtigen Arbeitnehmer sind von den Neuerungen betroffen. Aber auch die bisher nicht förderberechtigten Personenkreise wie Selbstständige und freiberuflich tätige Personen.


Ab wann gelten die neuen Regelungen?

Das Altersvorsorgereformgesetz ist am 26. Mai 2026 in Kraft getreten. Seine Regelungen entfalten ganz überwiegend Wirkung zum 1. Januar 2027.


Besuchen Sie zu diesem Thema auch unsere Online-Seminare der IPV Akademie:

Aktuelles zur gesetzlichen Rentenversicherung (Altersvorsorge)


/ Umfrage

Wie bewerten Sie die aktuellen Reformen?

Mit unserer kurzen Umfrage möchten wir ein Stimmungsbild zu den aktuellen Reformen einfangen. Die Beantwortung der 10 kurzen Fragen dauert nur wenige Minuten. Vielen Dank, dass Sie uns mit Ihrer Einschätzung unterstützen und so dabei helfen, die Sichtweise unserer Leserinnen und Leser besser zu verstehen.

© IPV Industrie-Pensions-Verein e. V.

Was ändert sich bei der privaten Altersvorsorge ab 2027?

Zum 01.01.2027 wird die geförderte private Altersvorsorge neu ausgerichtet. Ziel ist es, die Produkte renditestärker, einfacher, flexibler und kostengünstiger zu gestalten.

Wesentliche Inhalte

Künftig wird es neben Produkten mit garantierten Leistungen auch Altersvorsorgedepots ohne Garantie geben. Die Anbieter müssen ein kostengünstiges Standarddepot anbieten, das online abgeschlossen werden kann. Neben der lebenslangen Verrentung werden auch Auszahlpläne als Auszahlungsoption möglich sein. Die Förderung wird vereinfacht und der Kreis der Förderberechtigten erweitert. Zulagen bleiben erhalten, werden künftig aber von der Höhe des gezahlten Beitrags abhängen. Bestehende Riesterverträge genießen Bestandsschutz und sind von den Änderungen nicht automatisch betroffen.


Altersvorsorgedepot

Mit einem Altersvorsorgedepot kann ab 2027 chancenorientierter für das Alter vorgesorgt werden. Es arbeitet ohne Beitragsgarantie. Für die Anlage der Beiträge können Investmentfonds und ETF (Exchange Traded Funds) genutzt werden. Die Fondsauswahl ist auf die Risikoklassen 1 bis 5, also von sehr niedrig bis hoch, beschränkt. Zusätzlich können bestimmte Fonds genutzt werden, die in Alternative Investments und Infrastrukturprojekte investieren. Auch Anlagen in Anleihen von EU-Staaten, deutschen Ländern oder Gemeinden sind möglich.

Für sicherheitsorientierte Sparer sind Garantieprodukte vorgesehen, die zum vereinbarten Versorgungsstart 80 % oder 100 % der Beitragssumme garantieren.

Die Anbieter sind verpflichtet, ein kostengünstiges Standardprodukt mit eingeschränkter Flexibilität anzubieten. Die Effektivkosten dürfen maximal 1 % im Jahr betragen. Zur Vereinfachung wird die Auswahl auf zwei Fonds beschränkt und es erfolgt eine automatische Risikoreduzierung zum Ende der Ansparphase. Das Standardprodukt sieht die Möglichkeit zum einfachen und kostengünstigen digitalen Vertragsabschluss vor. Zusätzlich zu privatwirtschaftlichen Angeboten soll ein „staatliches Standardprodukt“ von einem öffentlichen Träger angeboten werden. Aktuell ist völlig unklar, welche Institution dieses Produkt anbieten bzw. verwalten soll und wann es an den Start gehen wird.

Die Leistungsphase wird flexibler ausgestaltet. Neben der lebenslangen Verrentung wird auch eine Auszahlung in Raten (mindestens bis zum Alter 85) möglich sein.


Neue Zulagenförderung

Die Reform sieht darüber hinaus eine neue Zulagenförderung vor. Künftig sind auch Selbstständige und Freiberufler förderberechtigt. Gleichzeitig werden die bisherigen festen Zulagenbeträge durch beitragsabhängige Zulagen ersetzt. Die Förderung orientiert sich damit nicht mehr am rentenversicherungspflichtigen Einkommen, sondern ausschließlich an den tatsächlich geleisteten Eigenbeiträgen.

Für jeden eingezahlten Euro gibt es künftig zunächst 50 Cent Zulage, und zwar bis zu einer Einzahlung von 360 EUR pro Jahr. Für darüberhinausgehende Beiträge sind 25 Cent Zulage je eingezahltem Euro vorgesehen, maximal bis zu einem Eigenbeitrag von 1.800 EUR jährlich.

Damit sind Eigenbeiträge bis 1.800 EUR pro Jahr förderfähig. Die maximale Grundzulage beträgt 540 EUR. Der Mindesteigenbeitrag liegt bei 120 EUR.

Zusätzlich erhält ein Elternteil für jedes kindergeldfähige Kind bis zu einem Eigenbeitrag von 300 EUR im Jahr eine Kinderzulage von einem Euro je gezahlten Euro Beitrag.

Junge Menschen unter 25 Jahren erhalten einmalig einen Berufseinsteigerbonus von 200 EUR.

Im Rahmen der Günstigerprüfung kann weiterhin der Sonderausgabenabzug zum Tragen kommen.


Bestehende Riesterverträge

Für bereits bestehende Riester-Verträge ändert sich grundsätzlich nichts. Sie werden unverändert – auch mit der bisherigen Fördersystematik – fortgeführt.

Es besteht jedoch die Möglichkeit auf die neuen Produkte und/oder die neue Förderung umzustellen. Hierbei kann es jedoch Fallstricke geben und es sollte im Vorfeld die Vorteilhaftigkeit geprüft werden. Gerade bei Familien mit Kindern und einem niedrigen rentenversicherungspflichtigen Einkommen bleibt die „alte“ Riester‑Förderung oftmals vorteilhaft. Wer sich höhere Eigenbeiträge leisten kann, dürfte mit der neuen Förderung besser „fahren“.

Beispiel
Frau Müller, verheiratet, 2 Kinder (nach 2008 geboren),
Jahreseinkommen 24.000 EUR

„alte“ Förderung „neue“ Förderung
Eigenbeitrag 185,00 EUR 185,00 EUR
Grundzulage 175,00 EUR 92,50 EUR
Kinderzulage 600,00 EUR 370,00 EUR
Zulagen gesamt 775,00 EUR 462,50 EUR
Sparbeitrag gesamt 960,00 EUR 647,50 EUR
Förderquote 80,73 % 71,43 %


Ist die neue Förderung höher als die bisherige Riesterförderung kann der bestehende Vertrag für die Zukunft auf das neue System umgestellt werden. Hierbei bleibt der Riester-Vertrag unverändert bestehen und wird zukünftig nach der neuen Systematik gefördert.

Es besteht auch die Möglichkeit, das im bisherigen Riester-Vertrag vorhandene Kapital – förderunschädlich – auf ein neues Altersvorsorgedepot zu übertragen. Damit erfolgt die Förderung zukünftig nach der neuen Systematik. Hierbei können durch den Abschluss des neuen Vertrags Kosten entstehen. Im Vorfeld sollte geprüft werden, ob durch diesen Schritt gegebenenfalls hohe Rechnungszinsen oder ein hohes Garantieniveau aufgegeben werden.

Wichtig:

Alte und neue Förderung können nicht gemeinsam in Anspruch genommen werden. Wird zum Beispiel mit dem bisherigen Riester-Vertrag der Förderrahmen von 1.800 EUR nicht ausgeschöpft und wird für den noch möglichen Beitrag ein Altersvorsorgedepot eröffnet, wird der bestehende Riester-Vertrag automatisch auf die neue Förderung umgestellt. Dies gilt im Übrigen auch bei steuerlich gemeinsam veranlagten Ehegatten, sobald ein Ehegatte die neue Förderung nutzt.


Eine eingehende Beratung über den Umgang mit einem bestehenden Riester-Vertrag ist also notwendig. Es sollten keine vorschnellen Entscheidungen getroffen werden. Eine vorgenommene Umstellung der Fördersystematik sowie ein Produktwechsel sind unwiderruflich.


Steuerliche Behandlung

Die Erträge aus dem Altersvorsorgedepot sind in der Ansparphase nicht zu versteuern. Es fallen keine Steuern durch eine Vorabpauschale oder bei Fondswechseln an. Dafür entfällt die bei freien Depots anwendbare Teilfreistellung von Erträgen. Steuern sind erst in der Auszahlphase fällig.

Durch das Altersvorsorgereformgesetz wurden keine Änderungen an den steuerlichen Grundlagen für Leistungen aus Altersvorsorgevermögen vorgenommen. Es sind weitere Verwaltungsanweisungen zur praktischen Anwendung und Auslegung einzelner steuerlicher Vorschriften zu erwarten. Wir gehen davon aus, dass die schon für die bisherigen Riester-Verträge anzuwendenden Regelungen auch weiterhin Bestand haben werden.

Auszahlungen, die auf durch Zulagen oder Sonderausgabenabzug geförderten Beträgen beruhen, werden voll nachgelagert versteuert. Es spielt keine Rolle, ob die Auszahlung in Form einer Rente oder als Auszahlplanrate erfolgt. Eine Kapitalauszahlung oberhalb von 30 % des zum Versorgungsstart angesammelten Betrags ist förderschädlich. Das heißt, dass in diesem Fall alle gewährten Zulagen und Steuervorteile zurückgezahlt werden müssen.

Die Zulagenförderung bzw. der Sonderausgabenabzug sind auf Eigenbeiträge bis maximal 1.800 EUR p.a. begrenzt.

Pro Altersvorsorgedepot können jährlich allerdings bis zu 6.840 EUR eingezahlt werden. Zwei Verträge können nebeneinander bestehen, sodass sich der mögliche Einzahlungsbetrag auf 13.680 EUR verdoppelt. Zulagen werden dabei nicht berücksichtigt und kommen noch „on top“.

Leistungen, die aus nicht geförderten Beiträgen stammen, beispielsweise aus Einzahlungen oberhalb des staatlich geförderten Höchstbetrags von 1.800 EUR jährlich, unterliegen besonderen steuerlichen Regelungen:

  • Bei einer lebenslangen Rentenzahlung wird grundsätzlich nur der gesetzlich festgelegte Ertragsanteil besteuert.
  • Bei Auszahlungen im Rahmen eines Auszahlplans oder einer Kapitalauszahlung ist grundsätzlich nur der auf die ungeförderten Beiträge entfallende Ertrag steuerpflichtig. Erfolgt die Auszahlung nach Vollendung des 62. Lebensjahres und nach einer Vertragslaufzeit von mindestens zwölf Jahren, muss lediglich die Hälfte dieses Ertrags mit dem persönlichen Einkommensteuersatz versteuert werden.


Wen betrifft das Altersvorsorgereformgesetz?

Alle rentenversicherungspflichtigen Arbeitnehmer sind von den Neuerungen betroffen. Aber auch die bisher nicht förderberechtigten Personenkreise wie Selbstständige und freiberuflich tätige Personen.


Ab wann gelten die neuen Regelungen?

Das Altersvorsorgereformgesetz ist am 26. Mai 2026 in Kraft getreten. Seine Regelungen entfalten ganz überwiegend Wirkung zum 1. Januar 2027.


Besuchen Sie zu diesem Thema auch unsere Online-Seminare der IPV Akademie:

Aktuelles zur gesetzlichen Rentenversicherung (Altersvorsorge)


/ Umfrage

Wie bewerten Sie die aktuellen Reformen?

Mit unserer kurzen Umfrage möchten wir ein Stimmungsbild zu den aktuellen Reformen einfangen. Die Beantwortung der 10 kurzen Fragen dauert nur wenige Minuten. Vielen Dank, dass Sie uns mit Ihrer Einschätzung unterstützen und so dabei helfen, die Sichtweise unserer Leserinnen und Leser besser zu verstehen.

© IPV Industrie-Pensions-Verein e. V.
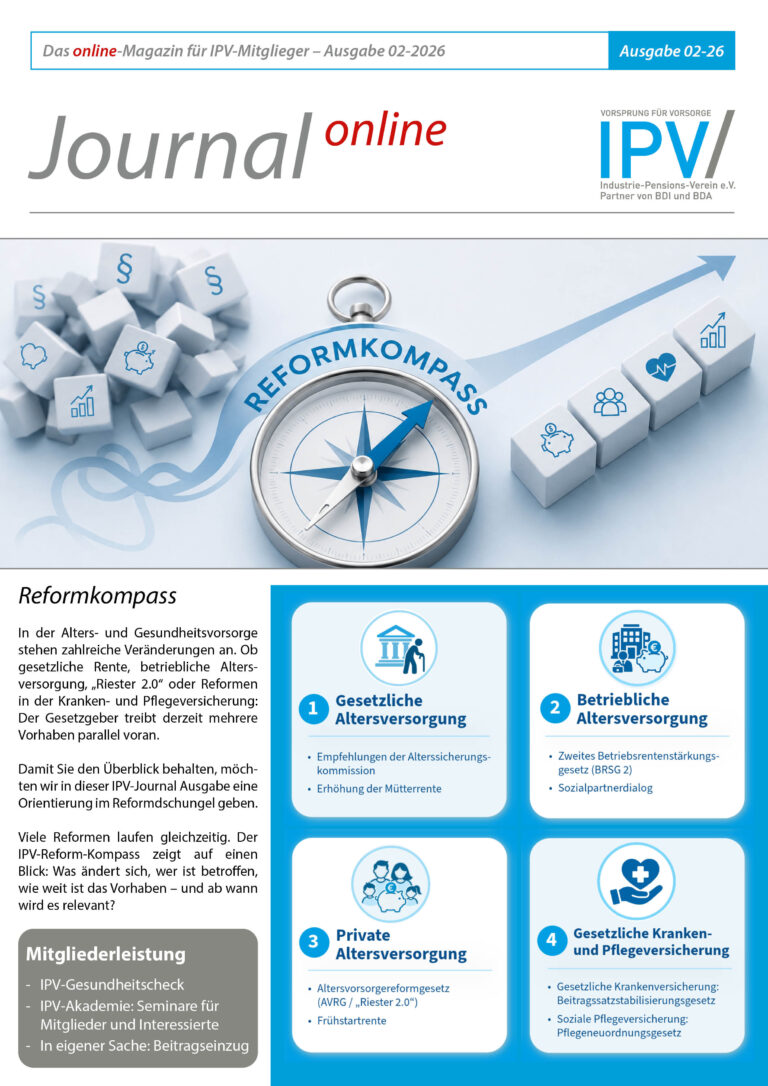
IPV-Mitgliedermagazin Journal online 02-2026
/ Journal

Zu weiteren Artikeln aus diesem Journal

Stand: 13. Oktober 2026
Downloads
Zu weiteren Artikeln aus diesem Journal
Druckansicht

Sonderkonditionen für Altersvorsorge- und Krankenversicherungsverträge für IPV Mitglieder

Sonderkonditionen für Altersvorsorge- und Krankenversicherungsverträge

IPV-Mitglieder können bei unseren Versicherungspartnern von exklusiven Sonderkonditionen profitieren. Erfahren Sie mehr über die attraktiven Angebote – wählen Sie einen Partner aus und lassen Sie sich unverbindlich informieren.

Sonderkonditionen für Altersvorsorge- und Krankenversicherungsverträge

IPV-Mitglieder können bei unseren Versicherungspartnern von exklusiven Sonderkonditionen profitieren. Erfahren Sie mehr über die attraktiven Angebote – wählen Sie einen Partner aus und lassen Sie sich unverbindlich informieren.

/ Bibliothek

Weitere Publikationen

Mit der Frühstartrente soll eine staatliche geförderte kapitalgedeckte Altersversorgung für Kinder im Alter von 6 bis 18 Jahren aufgebaut werden. Ziel ist der (...)
Thema
Private Altersvorsorge
IPV-Journal online das Mitgliedermagazin für Mitglieder des IPV mit Themen zur Alters- und Gesundheitsvorsorge. Mit dem Reformkompass möchten wir eine Übersicht über die (...)
Thema
Betriebliche Altersversorgung, Gesetzliche Rente, Gesundheitsvorsorge, Krankenversicherung, Pflegeversicherung, Private Altersvorsorge
Für eine Familie ist eine Hinterbliebenenvorsorge für den Todesfall eines Einkommensbeziehers von größter Bedeutung. Neben dem tiefgreifenden persönlichen Verlust sind meist auch erhebliche (...)
Thema
Private Altersvorsorge
IPV– Logo der Deutsche Krankenversicherung

Entdecken Sie die Vorteile der DKV

Die DKV bietet Mitgliedern des IPV exklusive Vorteile und maßgeschneiderte Versicherungslösungen. Um mehr über diese Vorteile zu erfahren oder einen Tarif abzuschließen, loggen Sie sich bitte in unseren Mitgliederbereich ein.

Für allgemeine Informationen zur DKV klicken Sie bitte hier.