Sozialversicherungssysteme unter Finanzdruck
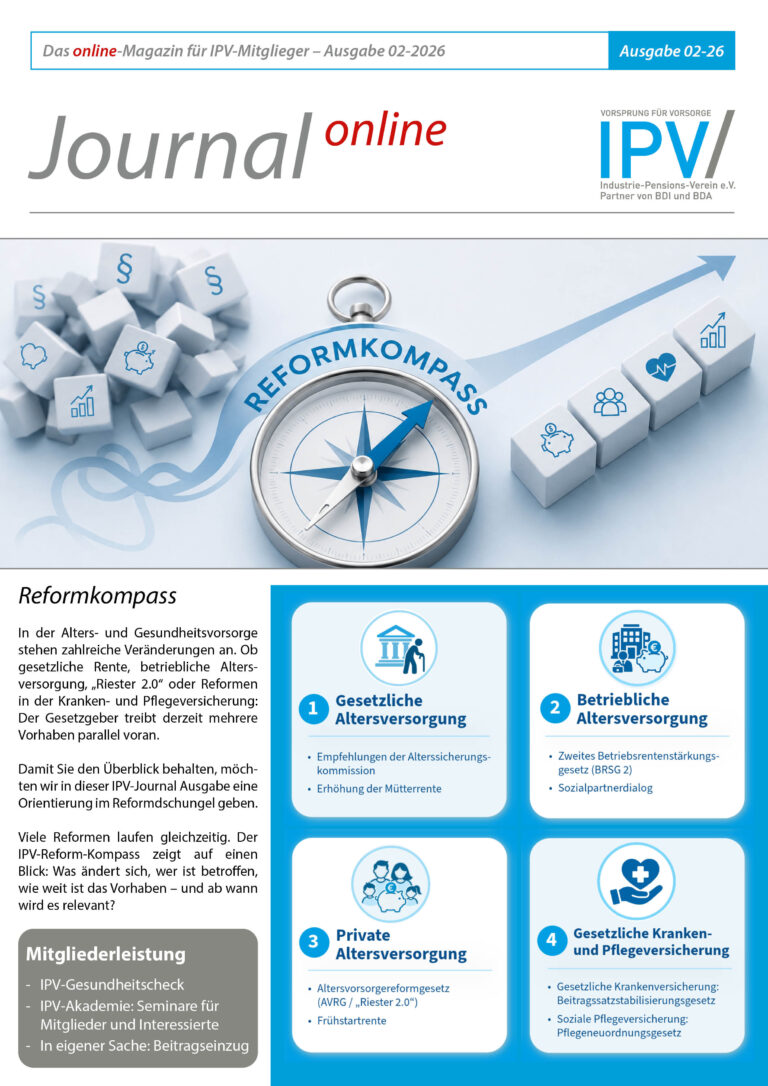
Die gesetzliche Kranken- und Pflegeversicherung steht vor der größten Finanzreform seit vielen Jahren. Mit dem bereits verabschiedeten GKV-Beitragssatzstabilisierungsgesetz (BStabG) hat die Bundesregierung kurzfristig auf die zunehmenden Finanzierungsprobleme der gesetzlichen Krankenversicherung reagiert. Parallel liegt mit dem Gesetzentwurf eines Pflegeneuordnungsgesetzes (PNOG) bereits die Blaupause für die nächste große Reform vor. Während das BStabG die Stabilisierung der Krankenversicherung zum Ziel hat, soll das PNOG sowohl die Finanzierung der sozialen Pflegeversicherung sichern als auch Strukturänderungen in der pflegerischen Versorgung auf den Weg bringen.
Beide Gesetze folgen dabei derselben Grundidee: Die Sozialversicherungssysteme zu stabilisieren, indem Ausgaben stärker begrenzt, Einnahmen ausgeweitet und Eigenverantwortung sowie private Vorsorge gestärkt werden. Für Versicherte, Arbeitgeber und Versorgungseinrichtungen ergeben sich daraus teilweise erhebliche Veränderungen.
Gesundheitsreform 2026: Das Beitragssatzstabilisierungsgesetz
Am 10. Juli 2026 haben Bundestag und Bundesrat die Gesundheitsreform 2026 in Form des GKV-Beitragssatzstabilisierungsgesetzes (BStabG) verabschiedet. Zahlreiche Maßnahmen sollen dazu beitragen, die finanzielle Lage der gesetzlichen Krankenversicherung (GKV) zu stabilisieren. Hintergrund sind jahrelange Defizite bei den Krankenkassen und im Gesundheitsfonds sowie kontinuierlich steigende Zusatzbeiträge für die Versicherten.
Die Ausgangslage für die Reform ist herausfordernd. Seit Jahren steigen die Ausgaben der gesetzlichen Krankenversicherung deutlich stärker als die Einnahmen. Nach Berechnungen der Finanzkommission Gesundheit könnte die Finanzierungslücke bis 2030 auf rund 40,4 Milliarden Euro anwachsen. Ohne Gegenmaßnahmen würde der durchschnittliche Zusatzbeitrag der Krankenkassen auf etwa 4,7 Prozent steigen. Die aus zehn Wissenschaftlerinnen und Wissenschaftlern bestehende Finanzkommission Gesundheit hat daher Ende März 2026 insgesamt 66 Reformempfehlungen zur Stabilisierung der GKV-Finanzen vorgelegt.
Mit dem Beitragssatzstabilisierungsgesetz wurde nun ein Teil dieser Empfehlungen umgesetzt. Leitgedanke der Reform ist die Rückkehr zu einer einnahmeorientierten Ausgabenpolitik. Künftig sollen die Ausgaben für Krankenhäuser, Ärzte, Krankenkassen, Pharmaunternehmen und Apotheken grundsätzlich nicht stärker steigen als die Beitragseinnahmen der gesetzlichen Krankenversicherung.
In diesem Beitrag möchten wir insbesondere die Änderungen beleuchten, die Beitragszahler sowie Patientinnen und Patienten unmittelbar betreffen.
Änderungen für Beitragszahler in der GKV durch die Gesundheitsreform 2026
Beitragsbemessungsgrenze und Jahresarbeitsentgeltgrenze steigen 2027 deutlich
Zum 1. Januar 2027 werden die Beitragsbemessungsgrenze in der Krankenversicherung (BBG KV) und die Jahresarbeitsentgeltgrenze (Versicherungspflichtgrenze) um zusätzlich 300 EUR monatlich angehoben. Neben diesem außerordentlichen Anpassungsschritt erfolgt zum Jahreswechsel weiterhin die reguläre jährliche Dynamisierung beider Werte.
Die endgültigen Werte für 2027 stehen noch nicht fest. Nach dem Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 kommt es zu einer Erhöhung der Jahresarbeitsentgeltgrenze um rund 8,7 Prozent von 77.400 EUR auf 84.150 EUR sowie einer Erhöhung der BBG KV um rund 9,7 Prozent von 69.750 EUR auf etwa 76.500 EUR aus.
Für Versicherte mit Einkommen oberhalb der bisherigen Beitragsbemessungsgrenze bedeutet dies spürbar höhere Krankenversicherungsbeiträge. Gleichzeitig erschwert die deutliche Anhebung der Jahresarbeitsentgeltgrenze den Wechsel für freiwillig krankenversicherte Arbeitnehmer von der gesetzlichen in die private Krankenversicherung.
Begrenzung der beitragsfreien Familienversicherung in der gesetzlichen Krankenversicherung ab 2028
Ab dem 1. Januar 2028 wird für Mitglieder mit einem bisher beitragsfrei mitversicherten Ehe- oder Lebenspartner grundsätzlich ein zusätzlicher Beitrag in Höhe von 2,5 Prozent der beitragspflichtigen Einnahmen erhoben. Dieser Zuschlag wird ausschließlich vom Mitglied getragen, es gibt hierfür keinen Arbeitgeberzuschuss. Für betroffene Versicherte setzt sich der Krankenversicherungsbeitrag ab 2028 künftig aus dem allgemeinen Beitragssatz, dem kassenindividuellen Zusatzbeitrag und zusätzlich dem neuen Zuschlag von 2,5 Prozent zusammen.
Die beitragsfreie Mitversicherung bleibt jedoch weiterhin erhalten, wenn
- ein Kind bis einschließlich 11 Jahren betreut wird,
- ein behindertes Kind betreut wird,
- ein Angehöriger mit mindestens Pflegegrad 2 gepflegt wird,
- eine Freistellung nach dem Pflegezeitgesetz vorliegt oder
- die Regelaltersgrenze erreicht wurde bzw. eine volle Erwerbsminderung vorliegt.
Praxishinweis:
Für bislang beitragsfrei mitversicherte Ehe- oder Lebenspartner kann es sinnvoll sein, die Auswirkungen der Neuregelung individuell zu prüfen. In bestimmten Fällen kann bereits eine geringfügig über der Minijobgrenze liegende Beschäftigung im Midijob-Bereich zu einem eigenen Krankenversicherungsschutz führen. Aufgrund der besonderen Beitragsberechnung im Übergangsbereich fallen die Arbeitnehmerbeiträge zur Krankenversicherung häufig vergleichsweise niedrig aus. Im Einzelfall kann deshalb eine Beschäftigungsaufnahme finanziell günstiger sein als die Zahlung des neuen Familienversicherungszuschlags. Eine pauschale Aussage ist jedoch nicht möglich, da dies von den persönlichen Einkommens- und Familienverhältnissen abhängt.
Höhere Krankenversicherungsbeiträge für Minijobs
Bislang zahlen Arbeitgeber für Minijobber einen pauschalen Krankenversicherungsbeitrag von 13 Prozent. Dieser Beitrag blieb bislang unabhängig von steigenden GKV-Ausgaben konstant.
Ab dem 1. Januar 2027 bemisst sich der Arbeitgeberbeitrag am allgemeinen Beitragssatz zuzüglich des durchschnittlichen Zusatzbeitrags. Damit wird der Beitrag dynamisch an die Entwicklung der gesetzlichen Krankenversicherung gekoppelt. Für Arbeitgeber führt dies zu höheren Kosten bei geringfügigen Beschäftigungen.
Änderungen für Patienten
Leistungseinschränkungen in der gesetzlichen Krankenversicherung
Die Reform sieht mehrere Änderungen bei Leistungen und Eigenbeteiligungen vor.
Zuzahlungen nach § 61 SGB V steigen um 50 Prozent. So erhöhen sich beispielsweise die Zuzahlungen für Arzneimittel von bisher mindestens 5 EUR und maximal 10 EUR auf künftig mindestens 7,50 EUR und maximal 15 EUR. Auch die Krankenhauszuzahlung steigt von 10 EUR auf 15 EUR pro Tag und Heilmittelzuzahlungen von 10 EUR auf 15 EUR.
Beim Zahnersatz wird der Festzuschuss um zehn Prozentpunkte reduziert und damit auf das Niveau vor 2020 zurückgeführt. Künftig beträgt der Zuschuss für die Regelversorgung wieder 50 Prozent und kann durch regelmäßige Vorsorgeuntersuchungen auf bis zu 65 Prozent steigen. Die Härtefallregelung bleibt unverändert bestehen.
Darüber hinaus entfällt künftig die Erstattungsfähigkeit homöopathischer Behandlungen sowie von medizinischen Cannabisblüten in der gesetzlichen Krankenversicherung. Betroffene Versicherte müssen die entstehenden Kosten künftig grundsätzlich selbst tragen.
Einführung von Teilarbeitsunfähigkeit und Teilkrankengeld in 2027
Zu den bedeutendsten Neuerungen im Bereich Krankengeld zählt die Einführung der Teilarbeitsunfähigkeit. Erstmals entsteht damit zum Zeitpunkt der Krankschreibung ein flexibler Zwischenzustand zwischen vollständiger Arbeitsfähigkeit und vollständiger Arbeitsunfähigkeit.
Ärztinnen und Ärzte dürfen künftig eine Teilarbeitsunfähigkeit von 25, 50 oder 75 Prozent der regelmäßigen Wochenarbeitszeit bescheinigen. Betroffene Beschäftigte können dadurch einen Teil ihrer Arbeitsleistung weiterhin erbringen und erhalten hierfür anteilig Arbeitsentgelt. Für den ausfallenden Anteil wird ergänzend ein Teilkrankengeld gezahlt. Voraussetzung ist, dass die Arbeitsunfähigkeit voraussichtlich länger als vier Wochen andauert. Arbeitgeber haben die Möglichkeit, einer entsprechenden Anfrage innerhalb von sieben Kalendertagen zu widersprechen.
Fazit: Welche Auswirkungen hat die Gesundheitsreform 2026?
Die Gesundheitsreform 2026 zählt zu den umfassendsten Eingriffen in die Finanzierung der gesetzlichen Krankenversicherung seit vielen Jahren. Ziel ist es, die Ausgabenentwicklung wieder stärker an den verfügbaren Einnahmen auszurichten und einen weiteren Anstieg der Zusatzbeiträge zu begrenzen.
Die Reform verteilt die Lasten auf verschiedene Gruppen: Leistungserbringer, Krankenkassen, Pharmaindustrie, Arbeitgeber, Beitragszahler und Versicherte leisten jeweils ihren Beitrag zur Stabilisierung der GKV-Finanzen. Für viele Beschäftigte werden insbesondere die höhere Beitragsbemessungsgrenze, die Änderungen bei der Familienversicherung sowie steigende Zuzahlungen spürbare Auswirkungen haben.
Ob die Maßnahmen ausreichen, die strukturellen Finanzierungsprobleme der gesetzlichen Krankenversicherung dauerhaft zu lösen, bleibt abzuwarten. Fest steht jedoch schon heute: Die Reform markiert einen grundlegenden Kurswechsel hin zu einer stärker einnahmenorientierten Ausgabenpolitik und dürfte die Diskussion über Eigenverantwortung, private Vorsorge und die zukünftige Ausgestaltung des Gesundheitswesens weiter intensivieren.
Besuchen Sie zu diesem Thema auch unsere Online-Seminare der IPV Akademie:
Gesundheitspolitische Reformen 2026 – Aktueller Stand der Gesetzgebung