1. Startseite
  2. /
  3. Bibliothek
  4. /
  5. Private Altersvorsorge: Bundestag hat...
Mädchen macht sich auf den Weg zur Großen Stadt. Auf dem Weg sammelt sie Geld und Finanzen
/ Fachartikel

Private Altersvorsorge: Bundestag hat am 16.10.2026 die Frühstartrente beschlossen

Stand: 21. Oktober 2026

Mit der Frühstartrente soll eine staatliche geförderte kapitalgedeckte Altersversorgung für Kinder im Alter von 6 bis 18 Jahren aufgebaut werden. Ziel ist der Aufbau einer Altersvorsorge bereits im Kindesalter unter Ausnutzung langer Anlagehorizonte. Daneben sollen durch die Frühstartrente Kapitalmarkterfahrung und Finanzbildung gefördert werden. Vorgesehen sind staatliche Einzahlungen von 10 EUR pro Kind und Monat. Das Gesetz soll zum 01.01.2027 in Kraft treten, aber rückwirkend zum 01.01.2026 Wirkung entfalten für den Geburtsjahrgang 2020. Aufgebautes Kapital soll nach der Volljährigkeit in die geförderte private Altersvorsorge (Altersvorsorgereformgesetz) überführt werden können.

Das Gesetz bedarf der Zustimmung des Bundesrates.

Kernpunkte der Frühstartrente:

  • Staatliche Einzahlung von monatlich 10 EUR pro Kind mit Wohnsitzsitz in Deutschland im Alter 6 bis 18 in ein zertifiziertes Depot mit kapitalmarktorientierter Anlage.
  • Private Einzahlungen, auch von Dritten, sind möglich und erwünscht (Höchstgrenze: 6.840 EUR p.a.).
  • Begünstigung ab Jahrgang 2020, sukzessive jahrgangsweise Aufnahme jüngerer Jahrgänge (Rückwirkende Einzahlung ab 01.01.2026).
  • Ältere Jahrgänge erhalten keine staatlichen Einzahlungen, können aber im steuerlichen Mantel der Frühstartrente Eigenmittel anlegen.
  • Beginn: rückwirkend zum 1. Januar 2026, zunächst für Kinder des Geburtsjahrgangs 2020. Das Gesetz soll am 1. Januar 2027 in Kraft treten; die ersten Zahlungen sind für 2027 vorgesehen.
  • Es ist kein Förderantrag notwendig. Eröffnen die Eltern kein individuelles Depot, legt die Bundesbank die Förderung in breit gestreute globale Aktien oder Aktienfonds kollektiv an. Die bei der Bundesbank angelegten Mittel sind spätestens bis zum Alter 35 in die geförderte private Altersvorsorge zu überführen.
  • Auf die vom Staat finanzierten 10 EUR und die Erträge daraus fallen keine Abschluss- und Vertriebskosten an.
  • Erträge bleiben bis zum Beginn der Auszahlungsphase (grds. ab 65) steuerfrei.
  • Finanzbildung: Informationen zu Anlage, Wertentwicklung und Kosten muss der Anbieter verständlich und zielgruppengerecht erteilen.


Nach nominaler BMF-Hochrechnung vor Steuern könnten aus den staatlichen 1.440 EUR bei unterstellter Rendite von 7% p.a. rund 2.200 EUR mit 18 Jahren und – ohne weitere Einzahlungen – etwa 53.000 EUR mit 65 Jahren werden:


Variante
(Zuzahlung Eltern pro Monat)
Einzahlungen bis
18. Lebensjahr gesamt
Depotwert mit 18 Jahren Depotwert mit 65 Jahren
a) 0 EUR 1.440 EUR rund 2.200 EUR rund 53.000 EUR
b) 10 EUR 2.880 EUR rund 4.400 EUR rund 107.000 EUR
c) 20 EUR 4.320 EUR rund 6.600 EUR rund 160.000 EUR
d) 50 EUR 8.640 EUR rund 13.300 EUR rund 320.000 EUR
Hinweis:
Den Berechnungen liegt eine angenommene durchschnittliche Wertentwicklung von 7 Prozent pro Jahr zugrunde. Das entspricht der langjährigen Durchschnittsrendite weltweit gestreuter Aktienanlagen nach Abzug etwaiger Kosten. Die tatsächliche Wertentwicklung kann höher oder niedriger ausfallen, ein Anspruch auf eine bestimmte Wertentwicklung besteht nicht. Die dargestellten Werte sind nominal, berücksichtigen also nicht die Inflation, und verstehen sich vor der nachgelagerten Besteuerung der Auszahlung im Rentenalter.


Bei Fragen rund um die Altersvorsorge stehen wir Ihnen gern zur Verfügung unter der Telefonnummer: 030 206732-0 oder per E-Mail info@ipv.de.


/ Umfrage

Wie bewerten Sie die aktuellen Reformen?

Mit unserer kurzen Umfrage möchten wir ein Stimmungsbild zu den aktuellen Reformen einfangen. Die Beantwortung der 10 kurzen Fragen dauert nur wenige Minuten. Vielen Dank, dass Sie uns mit Ihrer Einschätzung unterstützen und so dabei helfen, die Sichtweise unserer Leserinnen und Leser besser zu verstehen.

© IPV Industrie-Pensions-Verein e. V.

Mit der Frühstartrente soll eine staatliche geförderte kapitalgedeckte Altersversorgung für Kinder im Alter von 6 bis 18 Jahren aufgebaut werden. Ziel ist der Aufbau einer Altersvorsorge bereits im Kindesalter unter Ausnutzung langer Anlagehorizonte. Daneben sollen durch die Frühstartrente Kapitalmarkterfahrung und Finanzbildung gefördert werden. Vorgesehen sind staatliche Einzahlungen von 10 EUR pro Kind und Monat. Das Gesetz soll zum 01.01.2027 in Kraft treten, aber rückwirkend zum 01.01.2026 Wirkung entfalten für den Geburtsjahrgang 2020. Aufgebautes Kapital soll nach der Volljährigkeit in die geförderte private Altersvorsorge (Altersvorsorgereformgesetz) überführt werden können.

Das Gesetz bedarf der Zustimmung des Bundesrates.

Kernpunkte der Frühstartrente:

  • Staatliche Einzahlung von monatlich 10 EUR pro Kind mit Wohnsitzsitz in Deutschland im Alter 6 bis 18 in ein zertifiziertes Depot mit kapitalmarktorientierter Anlage.
  • Private Einzahlungen, auch von Dritten, sind möglich und erwünscht (Höchstgrenze: 6.840 EUR p.a.).
  • Begünstigung ab Jahrgang 2020, sukzessive jahrgangsweise Aufnahme jüngerer Jahrgänge (Rückwirkende Einzahlung ab 01.01.2026).
  • Ältere Jahrgänge erhalten keine staatlichen Einzahlungen, können aber im steuerlichen Mantel der Frühstartrente Eigenmittel anlegen.
  • Beginn: rückwirkend zum 1. Januar 2026, zunächst für Kinder des Geburtsjahrgangs 2020. Das Gesetz soll am 1. Januar 2027 in Kraft treten; die ersten Zahlungen sind für 2027 vorgesehen.
  • Es ist kein Förderantrag notwendig. Eröffnen die Eltern kein individuelles Depot, legt die Bundesbank die Förderung in breit gestreute globale Aktien oder Aktienfonds kollektiv an. Die bei der Bundesbank angelegten Mittel sind spätestens bis zum Alter 35 in die geförderte private Altersvorsorge zu überführen.
  • Auf die vom Staat finanzierten 10 EUR und die Erträge daraus fallen keine Abschluss- und Vertriebskosten an.
  • Erträge bleiben bis zum Beginn der Auszahlungsphase (grds. ab 65) steuerfrei.
  • Finanzbildung: Informationen zu Anlage, Wertentwicklung und Kosten muss der Anbieter verständlich und zielgruppengerecht erteilen.


Nach nominaler BMF-Hochrechnung vor Steuern könnten aus den staatlichen 1.440 EUR bei unterstellter Rendite von 7% p.a. rund 2.200 EUR mit 18 Jahren und – ohne weitere Einzahlungen – etwa 53.000 EUR mit 65 Jahren werden:


Variante
(Zuzahlung Eltern pro Monat)
Einzahlungen bis
18. Lebensjahr gesamt
Depotwert mit 18 Jahren Depotwert mit 65 Jahren
a) 0 EUR 1.440 EUR rund 2.200 EUR rund 53.000 EUR
b) 10 EUR 2.880 EUR rund 4.400 EUR rund 107.000 EUR
c) 20 EUR 4.320 EUR rund 6.600 EUR rund 160.000 EUR
d) 50 EUR 8.640 EUR rund 13.300 EUR rund 320.000 EUR
Hinweis:
Den Berechnungen liegt eine angenommene durchschnittliche Wertentwicklung von 7 Prozent pro Jahr zugrunde. Das entspricht der langjährigen Durchschnittsrendite weltweit gestreuter Aktienanlagen nach Abzug etwaiger Kosten. Die tatsächliche Wertentwicklung kann höher oder niedriger ausfallen, ein Anspruch auf eine bestimmte Wertentwicklung besteht nicht. Die dargestellten Werte sind nominal, berücksichtigen also nicht die Inflation, und verstehen sich vor der nachgelagerten Besteuerung der Auszahlung im Rentenalter.


Bei Fragen rund um die Altersvorsorge stehen wir Ihnen gern zur Verfügung unter der Telefonnummer: 030 206732-0 oder per E-Mail info@ipv.de.


/ Umfrage

Wie bewerten Sie die aktuellen Reformen?

Mit unserer kurzen Umfrage möchten wir ein Stimmungsbild zu den aktuellen Reformen einfangen. Die Beantwortung der 10 kurzen Fragen dauert nur wenige Minuten. Vielen Dank, dass Sie uns mit Ihrer Einschätzung unterstützen und so dabei helfen, die Sichtweise unserer Leserinnen und Leser besser zu verstehen.

© IPV Industrie-Pensions-Verein e. V.
IPV-Mitgliedermagazin Journal online 02-2026
/ Journal

Zu weiteren Artikeln aus diesem Journal

Stand: 21. Oktober 2026
Downloads
Zu weiteren Artikeln aus diesem Journal
Druckansicht

Sonderkonditionen für Altersvorsorge- und Krankenversicherungsverträge für IPV Mitglieder

Sonderkonditionen für Altersvorsorge- und Krankenversicherungsverträge

IPV-Mitglieder können bei unseren Versicherungspartnern von exklusiven Sonderkonditionen profitieren. Erfahren Sie mehr über die attraktiven Angebote – wählen Sie einen Partner aus und lassen Sie sich unverbindlich informieren.

Sonderkonditionen für Altersvorsorge- und Krankenversicherungsverträge

IPV-Mitglieder können bei unseren Versicherungspartnern von exklusiven Sonderkonditionen profitieren. Erfahren Sie mehr über die attraktiven Angebote – wählen Sie einen Partner aus und lassen Sie sich unverbindlich informieren.

/ Bibliothek

Weitere Publikationen

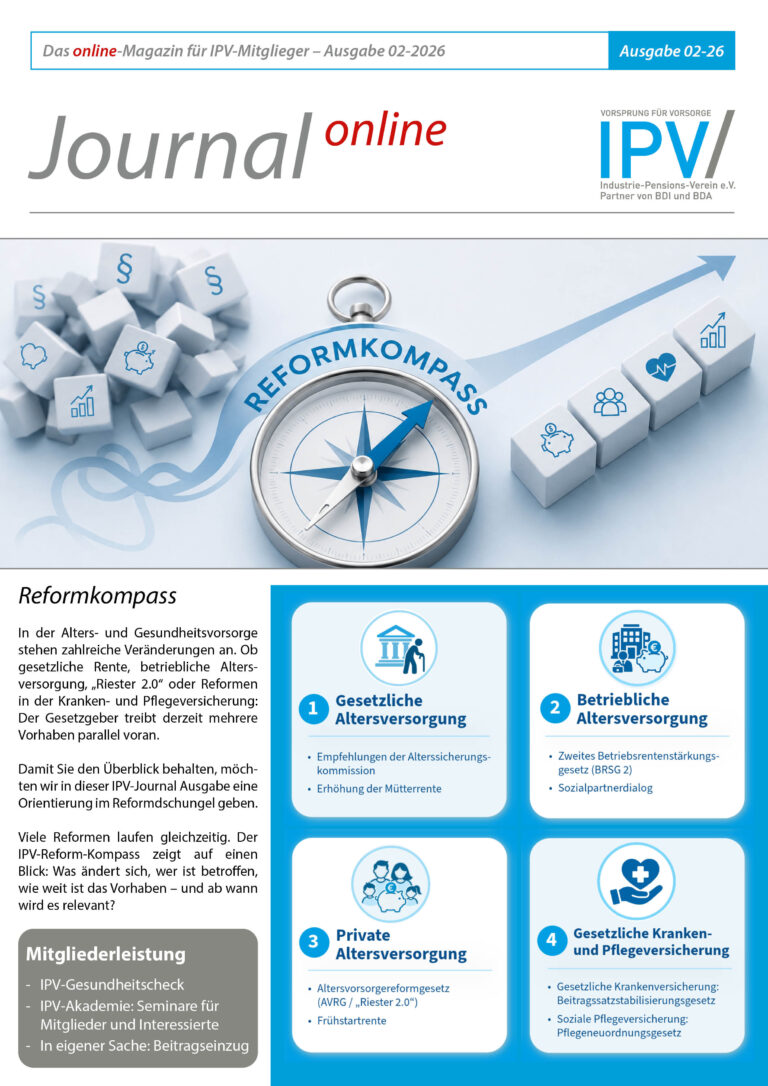
IPV-Journal online das Mitgliedermagazin für Mitglieder des IPV mit Themen zur Alters- und Gesundheitsvorsorge. Mit dem Reformkompass möchten wir eine Übersicht über die (...)
Thema
Betriebliche Altersversorgung, Gesetzliche Rente, Gesundheitsvorsorge, Krankenversicherung, Pflegeversicherung, Private Altersvorsorge
Ab 2027 wird die geförderte private Altersvorsorge neu aufgestellt. Das neue Altersvorsorgedepot ermöglicht unter anderem Anlagen in Fonds und ETF. Wir erklären Förderung, (...)
Thema
Private Altersvorsorge
Für eine Familie ist eine Hinterbliebenenvorsorge für den Todesfall eines Einkommensbeziehers von größter Bedeutung. Neben dem tiefgreifenden persönlichen Verlust sind meist auch erhebliche (...)
Thema
Private Altersvorsorge
IPV– Logo der Deutsche Krankenversicherung

Entdecken Sie die Vorteile der DKV

Die DKV bietet Mitgliedern des IPV exklusive Vorteile und maßgeschneiderte Versicherungslösungen. Um mehr über diese Vorteile zu erfahren oder einen Tarif abzuschließen, loggen Sie sich bitte in unseren Mitgliederbereich ein.

Für allgemeine Informationen zur DKV klicken Sie bitte hier.