1. Startseite
  2. /
  3. Bibliothek
  4. /
  5. Empfehlungen der Alterssicherungskommission zur...
Menschen sitzen im Anzug zusammen am Tisch um über Dokumente zu sprechen
/ Fachartikel

Empfehlungen der Alterssicherungskommission zur gesetzlichen Rentenversicherung

Stand: 7. Oktober 2026

Einordnung

Die Alterssicherungskommission hat im Juni 2026 ein Reformpaket zur Stabilisierung der gesetzlichen Rentenversicherung vorgelegt. Hintergrund ist der demografische Wandel: Immer weniger Beitragszahlende finanzieren künftig eine wachsende Zahl von Rentenbeziehenden. Die Empfehlungen sind noch kein geltendes Recht, sollen nach dem erklärten Willen der Regierungskoalition aber 1 zu 1 umgesetzt werden. Gleichwohl hat innerhalb der Regierungsparteien eine breite Diskussion über die konkreten Inhalte der anstehenden Rentenreform bereits begonnen. Mittlerweile liegt ein Referentenentwurf des Bundesministeriums für Arbeit und Soziales (Bearbeitungsstand: 21. August 2026) vor.


Rentenalter und Lebenserwartung

Ab 2031 soll sich laut der Empfehlung der Alterssicherungskommission das reguläre Renteneintrittsalter an der Entwicklung der Lebenserwartung orientieren. Und zwar im Verhältnis 2:1 auf die Erwerbs- und die Rentenphase aufgeteilt. Sollte die Lebenserwartung beispielsweise um ein Jahr steigen, würden davon acht Monate auf ein längeres Erwerbsleben entfallen, vier Monate auf einen längeren Rentenbezug. Steigt die Lebenserwartung nicht weiter, bleibt auch das Renteneintrittsalter konstant. Die Entwicklung soll regelmäßig überprüft werden.

Die Idee dahinter: Ein Teil der längeren Lebenszeit soll auch in längere Erwerbsphasen fließen. Befürworter sehen darin einen Beitrag zur Finanzierbarkeit und Generationengerechtigkeit. Kritiker verweisen darauf, dass gesundheitliche Belastungen und Lebenserwartung je nach Beruf, Einkommen und Erwerbsbiografie sehr unterschiedlich ausfallen.

Entwickelt sich die Lebenserwartung bis 2041 so, wie es das Statistische Bundesamt derzeit annimmt, würde die Regelaltersgrenze in einem Zeitraum von zehn Jahren schrittweise um ein halbes Jahr von 67 Jahren auf 67,5 Jahre weiter ansteigen.

Derzeit steigt das Regelrenteneintrittsalter noch bis 2031 schrittweise auf 67 Jahre. Diese Grenze gilt erstmals für den Geburtsjahrgang 1964. Laut Referentenentwurf soll die Neuregelung ab dem Geburtsjahrgang 1968 greifen und die von einer Anpassung betroffenen Jahrgänge sollen mit einer Vorlaufzeit von mindestens 7 Jahren informiert werden.
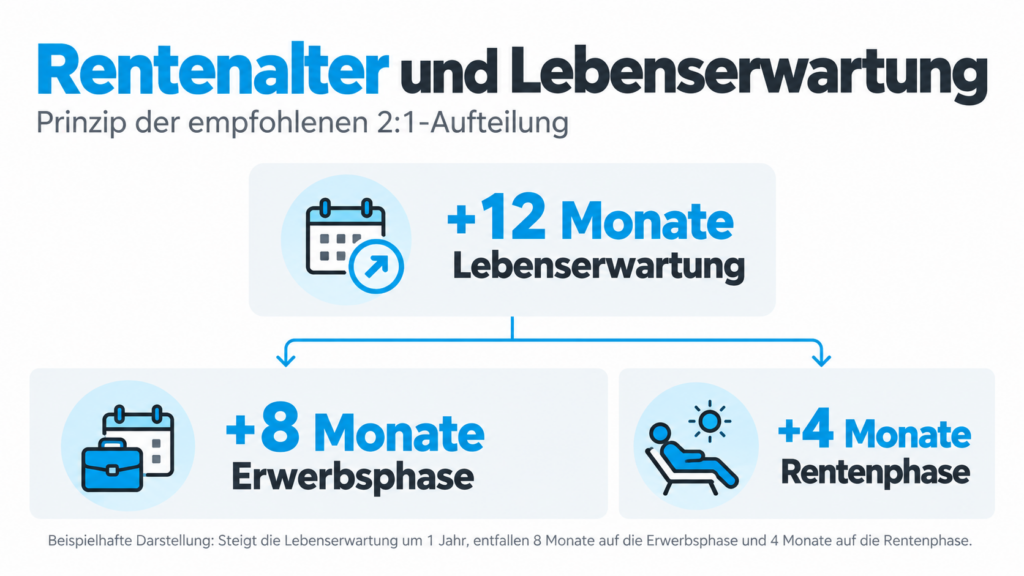
Rentenalter und Lebenserwartung Grafik
Rentenalter und Lebenserwartung – Empfehlungen Alterssicherungskommission


Vorzeitiger Rentenbezug und Altersrente für besonders langjährig Versicherte („Rente mit 63“)

Beim vorzeitigen Rentenbezug schlägt die Kommission deutliche Änderungen vor. Ein Rentenbeginn vor der Regelaltersgrenze soll künftig frühestens drei Jahre vor dem Regelrenteneintrittsalter (ab 2031 also frühestens mit 64 Jahren) möglich sein. Außerdem sollen Abschläge neu berechnet und stärker an den tatsächlichen Kosten eines längeren Rentenbezugs ausgerichtet werden. Wer früher in Rente geht, müsste dann möglicherweise spürbarere lebenslange Rentenminderungen hinnehmen.

Besonders wichtig ist die geplante Abschaffung der Altersrente für besonders langjährig Versicherte, umgangssprachlich „Rente mit 63“. Heute können Versicherte mit 45 Versicherungsjahren 2 Jahre vor Erreichen der Regelaltersgrenze abschlagsfrei in Rente gehen. Diese Sonderregelung soll nach den Reformüberlegungen entfallen, um die Erwerbsbeteiligung Älterer zu stärken und die Rentenkasse zu entlasten.

Weil viele Versicherte ihre Ruhestandsplanung auf die heutige Regelung ausgerichtet haben, werden Übergangsfristen und Bestandsschutz diskutiert, so dass Versicherte, die kurz vor Erfüllung der heutigen Voraussetzungen stehen, noch nach altem Recht in Rente gehen könnten.
Nach dem Referentenentwurf sollen die bisherigen Regelungen zur Altersrente für besonders langjährig Versicherte für die Geburtsjahrgänge bis einschließlich 1966 fortgelten.
Ergänzend soll für Versicherte, die vor dem 01. Januar 1972 geboren sind und mit ihrem Arbeitgeber eine Altersteilzeitvereinbarung nach dem Blockmodell getroffen haben, nicht nur der Zugang zur Altersrente für besonders langjährig Versicherte, sondern auch die Regelaltersgrenze von 67 Jahren erhalten bleiben. Weitere Voraussetzung ist jedoch, dass die Altersteilzeit bereits vor dem noch ausstehenden Kabinettsbeschluss verbindlich vereinbart wurde.


Kapitaldeckung nach schwedischem Vorbild

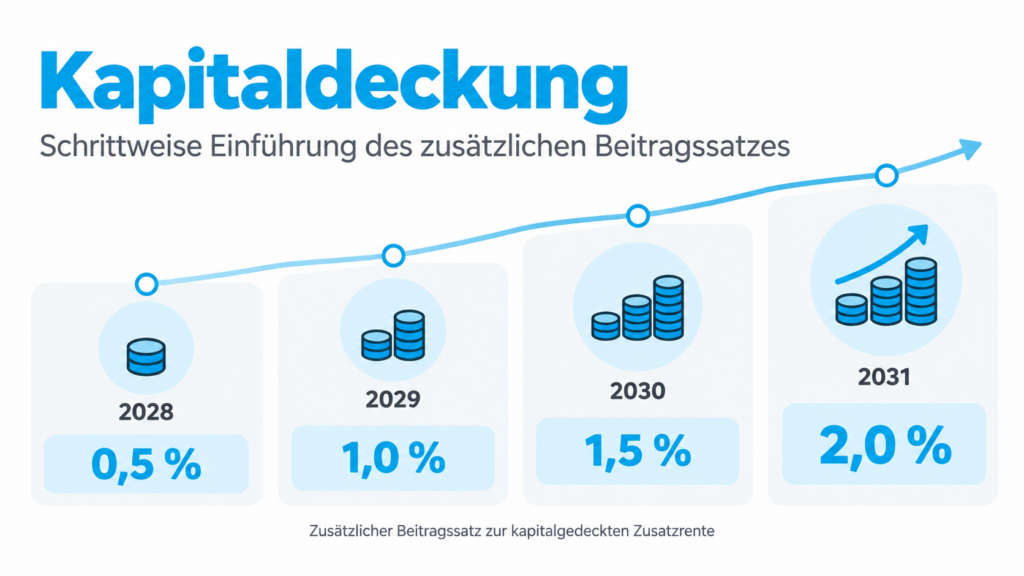
Neben dem Umlageverfahren soll die Altersvorsorge stärker kapitalgedeckt ergänzt werden. Nach den veröffentlichten Darstellungen sollen zusätzliche Beitragseinnahmen langfristig am Kapitalmarkt investiert werden. Vorgeschlagen wird ein zusätzlicher, verpflichtender Beitragssatz von insgesamt 2,0 Prozent des Bruttolohns (jeweils zur Hälfte von Arbeitgeber und Arbeitnehmer getragen) für eine kapitalgedeckte Zusatzrente innerhalb der gesetzlichen Rentenversicherung. Dieser Beitrag kommt zusätzlich zum regulären Rentenversicherungsbeitragssatz von derzeit 18,6 Prozent hinzu, der ohnehin bis 2028 auf rund 19,9 Prozent steigen könnte.
Die 2 Prozentpunkte sollen nicht sofort, sondern schrittweise eingeführt werden: Ab 2028 startet der Zusatzbeitrag bei 0,5 Prozent des Bruttoeinkommens und steigt in jährlichen Schritten von jeweils 0,5 Prozentpunkten, sodass ab 2031 der volle Satz von 2 Prozent erreicht wird.

Orientierung für die Kapitalrente bietet das schwedische Modell mit zentral organisierter, breit diversifizierter und professionell gesteuerter Kapitalanlage. Die Kapitaldeckung soll die gesetzliche Rente nicht ersetzen, sondern als zweite Finanzierungsquelle ergänzen und stabilisieren.

Damit könnten künftige Lasten auf mehrere Finanzierungsquellen verteilt werden; kurz- bis mittelfristig wird die Beitragsbelastung jedoch zunächst zunehmen.


ChatGPT Bild 30. Sept. 2026 13 00 48 3


Erwerbstätigenversicherung

Die Kommission versteht die gesetzliche Rentenversicherung künftig stärker als Erwerbstätigenversicherung. Neue Selbstständige sollen grundsätzlich obligatorisch einbezogen werden, soweit sie nicht bereits über ein berufsständisches Pflichtversorgungssystem abgesichert sind. Dadurch würde die Finanzierungsbasis verbreitert und das Risiko von Versorgungslücken bei Selbstständigen verringert. Für Gründerinnen, Gründer und kleine Selbstständige könnten Pflichtbeiträge allerdings eine erhebliche zusätzliche Belastung darstellen. Deshalb wird die konkrete Ausgestaltung, etwa bei Beiträgen, Übergangsregeln und Ausnahmen, politisch besonders bedeutsam sein.
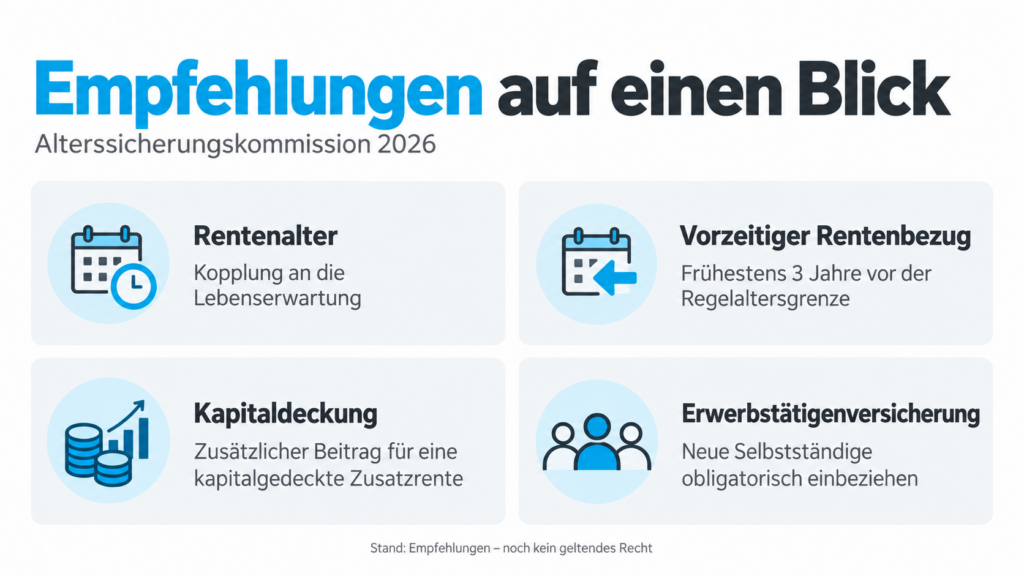
 

Empfehlungen der Alterssicherungskommission auf einen Blick
Empfehlungen der Alterssicherungskommission 2026

Fazit

Eine Umsetzung der Empfehlungen würde das Rentensystem spürbar verändern: längeres Arbeiten, spätere vorzeitige Rentenzugänge, neue Abschläge, weniger Sonderwege, mehr Kapitaldeckung und eine breitere Einbeziehung von Erwerbstätigen. Die Altersversorgung von Selbständigen inkl. der GGF-Versorgung wird von Grund auf neu organisiert. Ob und in welchem Umfang diese Vorschläge umgesetzt werden, ist auch nach Vorliegen des Referentenentwurfs noch offen. Für Versicherte, Arbeitgeber und Selbstständige lohnt es sich dennoch, die Entwicklung aufmerksam zu verfolgen, weil die kommenden Reformen die persönliche Altersvorsorgeplanung nachhaltig beeinflussen können.
Versicherte der Geburtsjahrgänge 1967 bis 1971 sollten geplante Altersteilzeitvereinbarungen zeitnah umsetzen.
 

/ Umfrage

Wie bewerten Sie die aktuellen Reformen?

Mit unserer kurzen Umfrage möchten wir ein Stimmungsbild zu den aktuellen Reformen einfangen. Die Beantwortung der 10 kurzen Fragen dauert nur wenige Minuten. Vielen Dank, dass Sie uns mit Ihrer Einschätzung unterstützen und so dabei helfen, die Sichtweise unserer Leserinnen und Leser besser zu verstehen.

© IPV Industrie-Pensions-Verein e. V.

Einordnung

Die Alterssicherungskommission hat im Juni 2026 ein Reformpaket zur Stabilisierung der gesetzlichen Rentenversicherung vorgelegt. Hintergrund ist der demografische Wandel: Immer weniger Beitragszahlende finanzieren künftig eine wachsende Zahl von Rentenbeziehenden. Die Empfehlungen sind noch kein geltendes Recht, sollen nach dem erklärten Willen der Regierungskoalition aber 1 zu 1 umgesetzt werden. Gleichwohl hat innerhalb der Regierungsparteien eine breite Diskussion über die konkreten Inhalte der anstehenden Rentenreform bereits begonnen. Mittlerweile liegt ein Referentenentwurf des Bundesministeriums für Arbeit und Soziales (Bearbeitungsstand: 21. August 2026) vor.


Rentenalter und Lebenserwartung

Ab 2031 soll sich laut der Empfehlung der Alterssicherungskommission das reguläre Renteneintrittsalter an der Entwicklung der Lebenserwartung orientieren. Und zwar im Verhältnis 2:1 auf die Erwerbs- und die Rentenphase aufgeteilt. Sollte die Lebenserwartung beispielsweise um ein Jahr steigen, würden davon acht Monate auf ein längeres Erwerbsleben entfallen, vier Monate auf einen längeren Rentenbezug. Steigt die Lebenserwartung nicht weiter, bleibt auch das Renteneintrittsalter konstant. Die Entwicklung soll regelmäßig überprüft werden.

Die Idee dahinter: Ein Teil der längeren Lebenszeit soll auch in längere Erwerbsphasen fließen. Befürworter sehen darin einen Beitrag zur Finanzierbarkeit und Generationengerechtigkeit. Kritiker verweisen darauf, dass gesundheitliche Belastungen und Lebenserwartung je nach Beruf, Einkommen und Erwerbsbiografie sehr unterschiedlich ausfallen.

Entwickelt sich die Lebenserwartung bis 2041 so, wie es das Statistische Bundesamt derzeit annimmt, würde die Regelaltersgrenze in einem Zeitraum von zehn Jahren schrittweise um ein halbes Jahr von 67 Jahren auf 67,5 Jahre weiter ansteigen.

Derzeit steigt das Regelrenteneintrittsalter noch bis 2031 schrittweise auf 67 Jahre. Diese Grenze gilt erstmals für den Geburtsjahrgang 1964. Laut Referentenentwurf soll die Neuregelung ab dem Geburtsjahrgang 1968 greifen und die von einer Anpassung betroffenen Jahrgänge sollen mit einer Vorlaufzeit von mindestens 7 Jahren informiert werden.

Rentenalter und Lebenserwartung Grafik
Rentenalter und Lebenserwartung – Empfehlungen Alterssicherungskommission


Vorzeitiger Rentenbezug und Altersrente für besonders langjährig Versicherte („Rente mit 63“)

Beim vorzeitigen Rentenbezug schlägt die Kommission deutliche Änderungen vor. Ein Rentenbeginn vor der Regelaltersgrenze soll künftig frühestens drei Jahre vor dem Regelrenteneintrittsalter (ab 2031 also frühestens mit 64 Jahren) möglich sein. Außerdem sollen Abschläge neu berechnet und stärker an den tatsächlichen Kosten eines längeren Rentenbezugs ausgerichtet werden. Wer früher in Rente geht, müsste dann möglicherweise spürbarere lebenslange Rentenminderungen hinnehmen.

Besonders wichtig ist die geplante Abschaffung der Altersrente für besonders langjährig Versicherte, umgangssprachlich „Rente mit 63“. Heute können Versicherte mit 45 Versicherungsjahren 2 Jahre vor Erreichen der Regelaltersgrenze abschlagsfrei in Rente gehen. Diese Sonderregelung soll nach den Reformüberlegungen entfallen, um die Erwerbsbeteiligung Älterer zu stärken und die Rentenkasse zu entlasten.

Weil viele Versicherte ihre Ruhestandsplanung auf die heutige Regelung ausgerichtet haben, werden Übergangsfristen und Bestandsschutz diskutiert, so dass Versicherte, die kurz vor Erfüllung der heutigen Voraussetzungen stehen, noch nach altem Recht in Rente gehen könnten.
Nach dem Referentenentwurf sollen die bisherigen Regelungen zur Altersrente für besonders langjährig Versicherte für die Geburtsjahrgänge bis einschließlich 1966 fortgelten.
Ergänzend soll für Versicherte, die vor dem 01. Januar 1972 geboren sind und mit ihrem Arbeitgeber eine Altersteilzeitvereinbarung nach dem Blockmodell getroffen haben, nicht nur der Zugang zur Altersrente für besonders langjährig Versicherte, sondern auch die Regelaltersgrenze von 67 Jahren erhalten bleiben. Weitere Voraussetzung ist jedoch, dass die Altersteilzeit bereits vor dem noch ausstehenden Kabinettsbeschluss verbindlich vereinbart wurde.


Kapitaldeckung nach schwedischem Vorbild

Neben dem Umlageverfahren soll die Altersvorsorge stärker kapitalgedeckt ergänzt werden. Nach den veröffentlichten Darstellungen sollen zusätzliche Beitragseinnahmen langfristig am Kapitalmarkt investiert werden. Vorgeschlagen wird ein zusätzlicher, verpflichtender Beitragssatz von insgesamt 2,0 Prozent des Bruttolohns (jeweils zur Hälfte von Arbeitgeber und Arbeitnehmer getragen) für eine kapitalgedeckte Zusatzrente innerhalb der gesetzlichen Rentenversicherung. Dieser Beitrag kommt zusätzlich zum regulären Rentenversicherungsbeitragssatz von derzeit 18,6 Prozent hinzu, der ohnehin bis 2028 auf rund 19,9 Prozent steigen könnte.
Die 2 Prozentpunkte sollen nicht sofort, sondern schrittweise eingeführt werden: Ab 2028 startet der Zusatzbeitrag bei 0,5 Prozent des Bruttoeinkommens und steigt in jährlichen Schritten von jeweils 0,5 Prozentpunkten, sodass ab 2031 der volle Satz von 2 Prozent erreicht wird.

Orientierung für die Kapitalrente bietet das schwedische Modell mit zentral organisierter, breit diversifizierter und professionell gesteuerter Kapitalanlage. Die Kapitaldeckung soll die gesetzliche Rente nicht ersetzen, sondern als zweite Finanzierungsquelle ergänzen und stabilisieren.

Damit könnten künftige Lasten auf mehrere Finanzierungsquellen verteilt werden; kurz- bis mittelfristig wird die Beitragsbelastung jedoch zunächst zunehmen.


ChatGPT Bild 30. Sept. 2026 13 00 48 3


Erwerbstätigenversicherung

Die Kommission versteht die gesetzliche Rentenversicherung künftig stärker als Erwerbstätigenversicherung. Neue Selbstständige sollen grundsätzlich obligatorisch einbezogen werden, soweit sie nicht bereits über ein berufsständisches Pflichtversorgungssystem abgesichert sind. Dadurch würde die Finanzierungsbasis verbreitert und das Risiko von Versorgungslücken bei Selbstständigen verringert. Für Gründerinnen, Gründer und kleine Selbstständige könnten Pflichtbeiträge allerdings eine erhebliche zusätzliche Belastung darstellen. Deshalb wird die konkrete Ausgestaltung, etwa bei Beiträgen, Übergangsregeln und Ausnahmen, politisch besonders bedeutsam sein.


Empfehlungen der Alterssicherungskommission auf einen Blick
Empfehlungen der Alterssicherungskommission 2026

Fazit

Eine Umsetzung der Empfehlungen würde das Rentensystem spürbar verändern: längeres Arbeiten, spätere vorzeitige Rentenzugänge, neue Abschläge, weniger Sonderwege, mehr Kapitaldeckung und eine breitere Einbeziehung von Erwerbstätigen. Die Altersversorgung von Selbständigen inkl. der GGF-Versorgung wird von Grund auf neu organisiert. Ob und in welchem Umfang diese Vorschläge umgesetzt werden, ist auch nach Vorliegen des Referentenentwurfs noch offen. Für Versicherte, Arbeitgeber und Selbstständige lohnt es sich dennoch, die Entwicklung aufmerksam zu verfolgen, weil die kommenden Reformen die persönliche Altersvorsorgeplanung nachhaltig beeinflussen können.
Versicherte der Geburtsjahrgänge 1967 bis 1971 sollten geplante Altersteilzeitvereinbarungen zeitnah umsetzen.


/ Umfrage

Wie bewerten Sie die aktuellen Reformen?

Mit unserer kurzen Umfrage möchten wir ein Stimmungsbild zu den aktuellen Reformen einfangen. Die Beantwortung der 10 kurzen Fragen dauert nur wenige Minuten. Vielen Dank, dass Sie uns mit Ihrer Einschätzung unterstützen und so dabei helfen, die Sichtweise unserer Leserinnen und Leser besser zu verstehen.

© IPV Industrie-Pensions-Verein e. V.
IPV-Mitgliedermagazin Journal online 02-2026
/ Journal

Zu weiteren Artikeln aus diesem Journal

Stand: 7. Oktober 2026
Downloads
Zu weiteren Artikeln aus diesem Journal
Druckansicht

Sonderkonditionen für Altersvorsorge- und Krankenversicherungsverträge für IPV Mitglieder

Sonderkonditionen für Altersvorsorge- und Krankenversicherungsverträge

IPV-Mitglieder können bei unseren Versicherungspartnern von exklusiven Sonderkonditionen profitieren. Erfahren Sie mehr über die attraktiven Angebote – wählen Sie einen Partner aus und lassen Sie sich unverbindlich informieren.

Sonderkonditionen für Altersvorsorge- und Krankenversicherungsverträge

IPV-Mitglieder können bei unseren Versicherungspartnern von exklusiven Sonderkonditionen profitieren. Erfahren Sie mehr über die attraktiven Angebote – wählen Sie einen Partner aus und lassen Sie sich unverbindlich informieren.

/ Bibliothek

Weitere Publikationen

IPV-Journal online das Mitgliedermagazin für Mitglieder des IPV mit Themen zur Alters- und Gesundheitsvorsorge. Mit dem Reformkompass möchten wir eine Übersicht über die (...)
Thema
Betriebliche Altersversorgung, Gesetzliche Rente, Gesundheitsvorsorge, Krankenversicherung, Pflegeversicherung, Private Altersvorsorge
Bis zu 36 Monate Kindererziehungszeit auch für vor 1992 geborene Kinder Kindererziehung ist eine gesellschaftliche Leistung, die sich auch in der gesetzlichen Rentenversicherung (...)
Thema
Gesetzliche Rente
Die Empfehlungen der Alterssicherungskommission zur Weiterentwicklung des Renteneintritts haben insbesondere bei rentennahen Versicherten die Frage aufgeworfen, ob sie künftig mit einem späteren Rentenbeginn (...)
Thema
Gesetzliche Rente
IPV– Logo der Deutsche Krankenversicherung

Entdecken Sie die Vorteile der DKV

Die DKV bietet Mitgliedern des IPV exklusive Vorteile und maßgeschneiderte Versicherungslösungen. Um mehr über diese Vorteile zu erfahren oder einen Tarif abzuschließen, loggen Sie sich bitte in unseren Mitgliederbereich ein.

Für allgemeine Informationen zur DKV klicken Sie bitte hier.