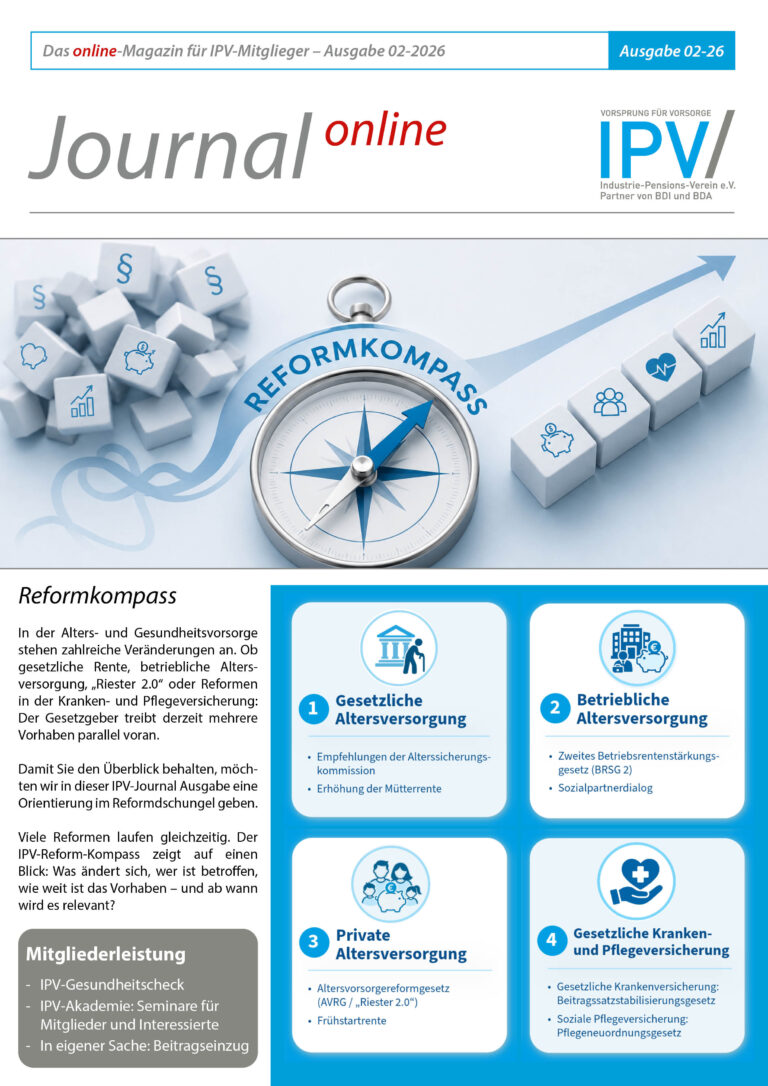
Bis zu 36 Monate Kindererziehungszeit auch für vor 1992 geborene Kinder
Kindererziehung ist eine gesellschaftliche Leistung, die sich auch in der gesetzlichen Rentenversicherung widerspiegelt. Wer Kinder erzieht, kann dafür Kindererziehungszeiten erhalten. Diese Zeiten werden dem Rentenkonto als Pflichtbeitragszeiten gutgeschrieben, erhöhen die spätere Rente und können zugleich dazu beitragen, die für eine Altersrente erforderliche Mindestversicherungszeit zu erfüllen.
1. Was ist die Mütterrente III?
Die sogenannte Mütterrente ist keine eigenständige Rentenart. Sie bezeichnet vielmehr die verbesserte Anerkennung von Kindererziehungszeiten innerhalb der gesetzlichen Rentenversicherung. Für ab 1992 geborene Kinder werden bereits seit Langem bis zu 36 Monate Kindererziehungszeit berücksichtigt. Für vor 1992 geborene Kinder war die Anerkennung dagegen zunächst deutlich geringer. Bis zum 30. Juni 2014 wurden lediglich bis zu zwölf Monate angerechnet. Mit der Mütterrente I wurde dieser Zeitraum zum 1. Juli 2014 auf bis zu 24 Monate erweitert. Die Mütterrente II brachte zum 1. Januar 2019 eine weitere Ausweitung auf bis zu 30 Monate. Mit der Mütterrente III soll nun die vollständige Angleichung erfolgen: Auch für vor 1992 geborene Kinder werden künftig bis zu 36 Monate Kindererziehungszeit anerkannt.
2. Wer profitiert von der Mütterrente III?
Damit wird eine rentenrechtliche Lücke geschlossen, die über Jahrzehnte zwischen Eltern mit vor 1992 geborenen Kindern und Eltern mit jüngeren Kindern bestand. Der Begriff „Mütterrente“ ist dabei etwas missverständlich, denn die Zeiten können nicht nur Müttern zugutekommen. Entscheidend ist, welchem Elternteil die Kindererziehungszeit zugeordnet wird. Auch Väter können daher Kindererziehungszeiten erhalten. Allgemein gilt: Begünstigt werden können Eltern beziehungsweise andere Erziehende, wenn ihnen die Erziehungszeit rentenrechtlich zugeordnet wird.
3. Ab wann gilt die Mütterrente III und wann wird sie ausgezahlt?
Grundlage für die Mütterrente III ist das Gesetz zur Stabilisierung des Rentenniveaus und zur vollständigen Gleichstellung der Kindererziehungszeiten. Die Verbesserung für vor 1992 geborene Kinder tritt zum 1. Januar 2027 in Kraft. Wegen der technischen Umsetzung wird die Auszahlung jedoch erst ab 2028 erfolgen. Für das Jahr 2027 ist eine rückwirkende Berücksichtigung vorgesehen.
4. Wie hoch ist die Mütterrente III?
Rentenrechtlich entspricht ein volles Jahr Kindererziehungszeit grundsätzlich einem Entgeltpunkt, weil für diese Zeit Beiträge auf Grundlage eines Durchschnittsverdienstes berücksichtigt werden. Drei Jahre Kindererziehung können somit bis zu drei Entgeltpunkte ergeben. Bei einem aktuellen Rentenwert von 42,52 EUR entspricht dies für drei Jahre Kindererziehungszeit einer monatlichen Bruttorente von 127,56 EUR je Kind.
5. Wie wirken sich Kindererziehungszeiten auf den Rentenanspruch aus?
Die Wirkung der Kindererziehungszeiten wird in der Praxis häufig unterschätzt. Sie sind nicht nur rentensteigernd, sondern auch rentenbegründend. Wer beispielsweise für zwei Kinder jeweils drei Jahre Kindererziehungszeit erhält, kommt allein dadurch auf sechs Jahre Pflichtbeitragszeiten. Da für eine Regelaltersrente grundsätzlich eine allgemeine Wartezeit von fünf Jahren erforderlich ist, können Kindererziehungszeiten unter Umständen bereits ausreichen, um überhaupt einen Anspruch auf eine gesetzliche Altersrente zu begründen.
6. Gilt die Mütterrente III auch für Selbstständige und Freiberufler?
Besonders wichtig ist dies auch für Selbstständige und Freiberufler. Werden Kindererziehungszeiten nicht bereits in einem anderen Alterssicherungssystem berücksichtigt, können auch sie durch Kindererziehungszeiten Ansprüche in der gesetzlichen Rentenversicherung erwerben. Deshalb sollte der Versicherungsverlauf sorgfältig geprüft werden.
7. Müssen Kindererziehungszeiten beantragt werden?
Dabei bleibt die Kontenklärung zentral. Kindererziehungszeiten werden nicht immer automatisch vollständig oder zutreffend im Rentenkonto gespeichert. Eine rechtzeitige Prüfung schafft Klarheit, erleichtert spätere Rentenverfahren und bildet eine wichtige Grundlage für die weitere Altersvorsorgeplanung. Gerade im Zuge der Mütterrente III lohnt sich daher der Blick ins Rentenkonto mehr denn je.
| Zeitpunkt | Regelung | Anerkennung für vor 1992 geborene Kinder | mtl. Rente (Rentenwert 2026) |
| bis 30.06.2014 | Vor Einführung der Mütterrente I | bis zu 12 Monate | 42,52 EUR |
| seit 01.07.2014 | Mütterrente I | bis zu 24 Monate | 85,04 EUR (+ 42,52 EUR) |
| seit 01.01.2019 | Mütterrente II | bis zu 30 Monate | 106,30 EUR (+ 21,26 EUR) |
| ab 01.01.2027 | Mütterrente III | bis zu 36 Monate |
127,56 EUR (+ 21,26 EUR) |
Für Fragen stehen wir Ihnen gerne zur Verfügung. Schreiben Sie uns eine E-Mail an info@ipv.de oder rufen Sie uns an unter 030 206732-0.